


La Junta recorta cuatro millones en cooperación al desarrollo para destinarlos a ayudas a las familias
Las pensiones afrontan su gran prueba: 200.000 millones de gasto y el reto del 'baby boom'
Mientras el Gobierno defiende las reformas aprobadas, expertos alertan de que podrían hacer falta nuevos ajustes.
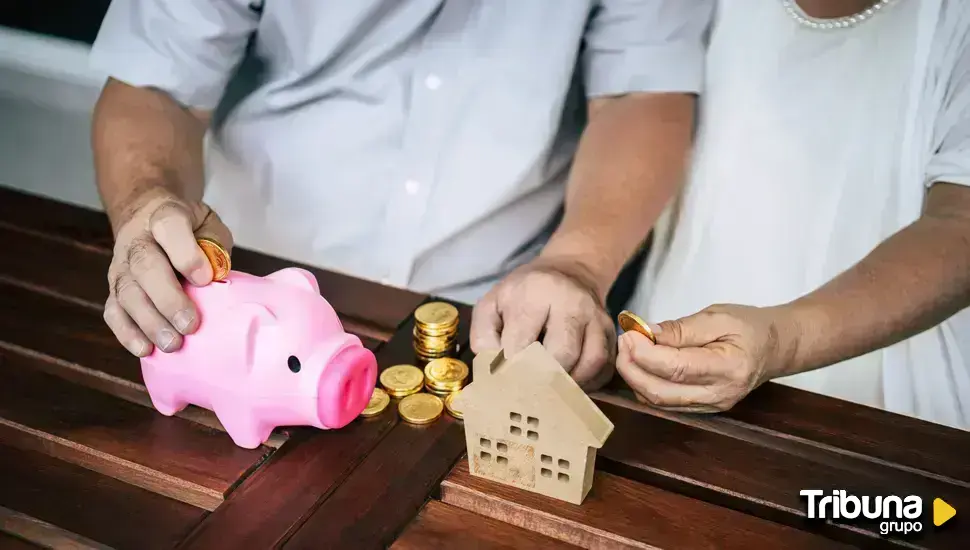
Plan de pensiones (Freepik)
Lectura estimada: 5 min.
Las pensiones se han convertido en uno de los grandes desafíos económicos de España. El gasto en prestaciones contributivas rondará los 200.000 millones de euros en 2026, una cifra que refleja el peso de estas prestaciones en las cuentas públicas y reabre el debate sobre cómo financiar un sistema que deberá afrontar en las próximas décadas la jubilación de millones de trabajadores.
El reto tiene una fecha marcada en el calendario: alrededor de 2050, cuando la generación del 'baby boom', nacida durante el crecimiento demográfico de los años sesenta y principios de los setenta, alcance de lleno la edad de jubilación. Para entonces, el número de pensionistas y el importe de las prestaciones presionarán al alza el gasto público.
La cuestión ya ha entrado en el debate político. El líder del PP, Alberto Núñez Feijóo, ha tratado de cerrar la polémica surgida en sus propias filas sobre la necesidad de introducir cambios en el sistema y se ha comprometido a mantener la revalorización de las pensiones conforme a la inflación. La decisión refleja la dificultad de abordar posibles recortes o ajustes en una prestación que afecta a millones de personas y a un colectivo de más de 9,5 millones de pensionistas.
La última gran reforma del sistema se aprobó en 2021, cuando José Luis Escrivá era ministro de Inclusión, Seguridad Social y Migraciones. Entre sus objetivos figuraba garantizar el poder adquisitivo de los pensionistas mediante la actualización de las prestaciones según el IPC y preparar las cuentas para el aumento futuro del gasto.
Una de las medidas fue el mecanismo de equidad intergeneracional (MEI), una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social, conocido como la hucha de las pensiones. La idea es acumular recursos durante los años previos al mayor esfuerzo financiero que exigirá la jubilación de la generación del 'baby boom'.
La reforma también incluyó incentivos para retrasar la jubilación y mayores penalizaciones para determinadas modalidades de retiro anticipado. A ello se suma el aumento progresivo de la edad legal de jubilación, que llegará a los 67 años en 2027 para quienes no alcancen el periodo de cotización exigido para retirarse a los 65.
Estas medidas han contribuido a elevar la edad efectiva de jubilación hasta los 65,4 años, según los datos recogidos en el análisis. El objetivo es que los trabajadores permanezcan más tiempo en activo y coticen durante más años antes de empezar a cobrar la pensión.
Más empleo y cotizantes para sostener el sistema
La evolución del mercado laboral ofrece otro elemento de apoyo. España ha recuperado una ratio de 2,51 cotizantes por pensionista, el mismo nivel que tenía en 2011, favorecida por el aumento de la ocupación.
El crecimiento del empleo, incluida la incorporación de trabajadores extranjeros, ha ampliado la base de personas que contribuyen a financiar las prestaciones. Sin embargo, esta mejora no elimina el desafío demográfico: si el número de pensionistas crece más deprisa que el de cotizantes, la presión sobre los ingresos y los gastos volverá a aumentar. Por eso, el debate no se limita a cuántas personas trabajan, sino también a cuánto cotizan, cuánto tiempo permanecen en el mercado laboral y qué importe reciben después de jubilarse.
La reforma de 2021 incorporó una cláusula de evaluación para comprobar si la evolución del gasto en pensiones se ajustaba a las previsiones de ingresos. La Autoridad Independiente de Responsabilidad Fiscal (AIReF) se encarga de realizar este seguimiento y de valorar si es necesario activar medidas correctoras cuando se produce una desviación excesiva.
El vicepresidente primero y ministro de Economía, Carlos Cuerpo, ha defendido que el sistema ha superado las evaluaciones previstas hasta ahora. Sin embargo, una parte de los recursos que lo sostienen procede de transferencias del Estado, lo que significa que el equilibrio de la Seguridad Social depende también de la capacidad financiera del conjunto de las administraciones públicas.
Cuerpo ha señalado que las reglas fiscales europeas constituyen otra garantía para la sostenibilidad de las cuentas públicas. La cuestión de fondo es que las pensiones no se financian exclusivamente con las cotizaciones sociales: cuando estas no bastan para cubrir el gasto, el Estado puede aportar recursos procedentes de los ingresos generales. La AIReF considera precisamente que la viabilidad de las pensiones debe analizarse dentro de la sostenibilidad financiera del conjunto de las administraciones, y no de forma aislada.
Podrían hacer falta más ajustes
No todos los análisis coinciden con las previsiones más optimistas. La Fundación de Estudios de Economía Aplicada (Fedea) considera que las medidas adoptadas podrían resultar insuficientes para afrontar el aumento del gasto asociado al envejecimiento de la población.
Entre sus propuestas figuran cambios en el cálculo de las nuevas pensiones y en su revalorización, con el objetivo de contener el crecimiento del gasto a largo plazo. La fundación también advierte de que, incluso con estos ajustes, podría ser necesario recurrir a más aportaciones procedentes de los Presupuestos Generales del Estado.
La diferencia entre las previsiones ilustra la dimensión del debate. Mientras las estimaciones del Gobierno apuntan a un incremento del gasto en pensiones inferior a 2,5 puntos del producto interior bruto (PIB), Fedea sitúa el aumento en torno a cinco puntos de PIB. La brecha dependerá, entre otros factores, de la evolución del empleo, los salarios, la productividad, la demografía y las decisiones políticas que se adopten.
Otro punto de discusión son los llamados gastos impropios, es decir, determinados costes que asume la Seguridad Social y que los críticos consideran que deberían financiarse con impuestos generales.
Mantener las pensiones o contener el gasto
La sostenibilidad del sistema enfrenta dos objetivos que el debate político intenta conciliar: garantizar que los pensionistas mantengan su poder adquisitivo y evitar que el crecimiento de las prestaciones comprometa las cuentas públicas.
La revalorización vinculada a la inflación protege a quienes ya cobran una pensión frente a la subida de los precios, pero también eleva el gasto cuando aumenta el número de beneficiarios. A su vez, retrasar la jubilación y reforzar los ingresos mediante cotizaciones puede aliviar la presión, aunque su efecto dependerá de cómo evolucione el mercado laboral.
El gran examen llegará con la jubilación masiva del 'baby boom'. España dispone de más empleo y ha introducido mecanismos para reforzar la financiación, pero sigue abierta la discusión sobre si bastarán para cubrir el gasto futuro o si serán necesarios nuevos cambios en las cotizaciones, las prestaciones o los impuestos.
Últimas noticias de esta sección
Lo más visto
Últimas noticias
Xavier García Albiol asume la candidatura del PP al Congreso por Barcelona
Las pensiones afrontan su gran prueba: 200.000 millones de gasto y el reto del 'baby boom'
El CSD exige a Tebas que pida perdón al Real Madrid y estudia posibles sanciones
Baena silencia al Espanyol en el 89 y prolonga la racha triunfal del Atlético
ASOME reivindica el papel de las mujeres rurales en San Esteban
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.